会计人须知 业务宣传费和广告费一样吗?
在企业的日常财务处理中,业务宣传费和广告费是两个经常被提及的费用科目。许多会计人员在实际操作中容易将两者混淆,甚至认为它们可以互换使用。无论是从会计定义、税务处理,还是从具体应用场景来看,业务宣传费和广告费都存在显著差异。本文将从多个角度为您详细解析,帮助会计人准确区分这两类费用。
一、定义不同
业务宣传费,通常指企业为开展业务宣传活动而发生的费用,包括但不限于发放宣传资料、举办展览会、赠送纪念品、赞助公益活动等。其核心目的是提升企业整体形象或推广特定业务,但未必直接指向具体的商品或服务广告。
广告费,则是指企业通过各类媒体(如电视、报纸、互联网、户外广告等)发布广告,直接宣传商品、服务或品牌所支付的费用。广告费的本质是通过付费媒介向公众传递商业信息,以促进销售。
简而言之,业务宣传费侧重于“宣传”活动的综合支出,而广告费更强调“广告”发布本身的成本。
二、税务处理差异
根据《中华人民共和国企业所得税法》及其实施条例,广告费和业务宣传费在税前扣除上通常合并计算,但仍有细节区别。
- 扣除限额:企业发生的符合条件的广告费和业务宣传费支出,除国务院财政、税务主管部门另有规定外,不超过当年销售(营业)收入15%的部分,准予扣除;超过部分,准予在以后纳税年度结转扣除。
- 特殊行业规定:例如,化妆品制造或销售、医药制造和饮料制造(不含酒类制造)企业,扣除限额提高至30%。烟草企业的烟草广告费和业务宣传费支出,一律不得在计算应纳税所得额时扣除。
- 区分意义:虽然税法将两者合并计算限额,但在会计核算和税务申报时,仍需分别设置明细科目,以便准确核算和应对税务检查。若将广告费误记为业务宣传费,可能导致费用归类错误,影响财务报表的真实性。
三、应用场景与凭证要求
- 业务宣传费常见场景:
- 企业自制宣传册、海报的印刷费;
- 参加展会的展位费、布展费;
- 赠送印有企业Logo的礼品;
- 赞助体育赛事、文艺活动等。
- 广告费常见场景:
- 在电视台、电台投放广告;
- 在互联网平台(如百度、抖音)购买广告位;
- 在报纸、杂志刊登广告;
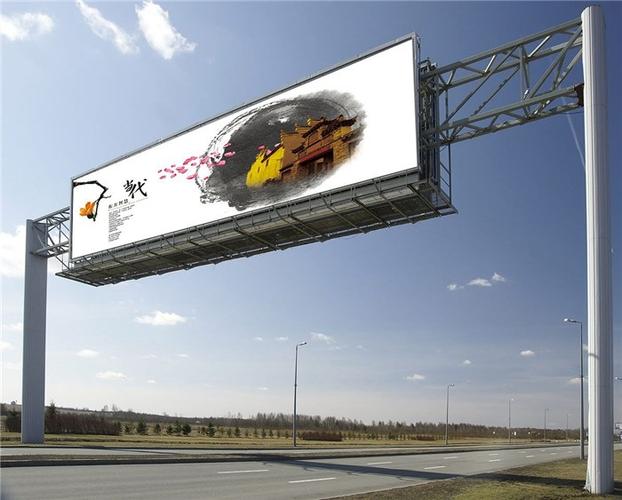
- 户外广告牌制作与发布。
- 凭证要求:广告费通常需要取得广告公司开具的“广告服务”发票,而业务宣传费可能涉及“会议费”、“展览费”、“礼品费”等发票。会计人员应根据实际业务内容选择正确的科目和发票类型。
四、会计科目设置建议
在日常核算中,建议企业设置“销售费用——广告费”和“销售费用——业务宣传费”两个明细科目。对于同时包含广告和宣传性质的支出,可根据主要目的进行归类,或按合理比例分摊。例如,赞助活动中既包含广告曝光又包含公益宣传,应依据合同约定或实质重于形式原则判断。
五、
业务宣传费和广告费并非同一概念。会计人应准确理解两者的定义、税务处理和应用场景,避免混用。正确区分不仅有助于企业合规纳税,还能为管理层提供更准确的费用分析数据。记住:广告费强调付费媒介发布,业务宣传费侧重综合性宣传活动。只有厘清边界,才能做好账、报好税。
如若转载,请注明出处:http://www.tlfad.com/product/36.html
更新时间:2026-10-26 08:42:59